Domain wasserumwälzpumpe.de kaufen?
Wir ziehen mit dem Projekt
wasserumwälzpumpe.de um.
Sind Sie am Kauf der Domain
wasserumwälzpumpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserumwälzpumpe.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
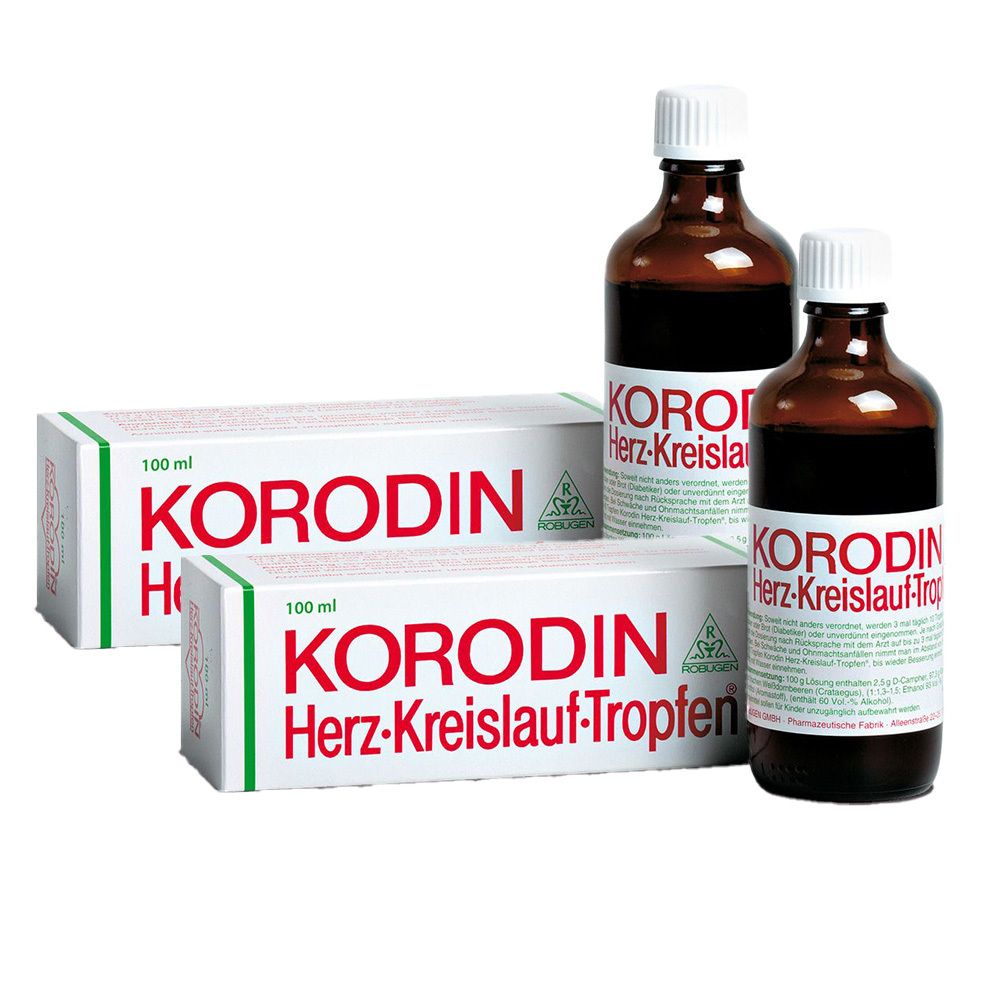
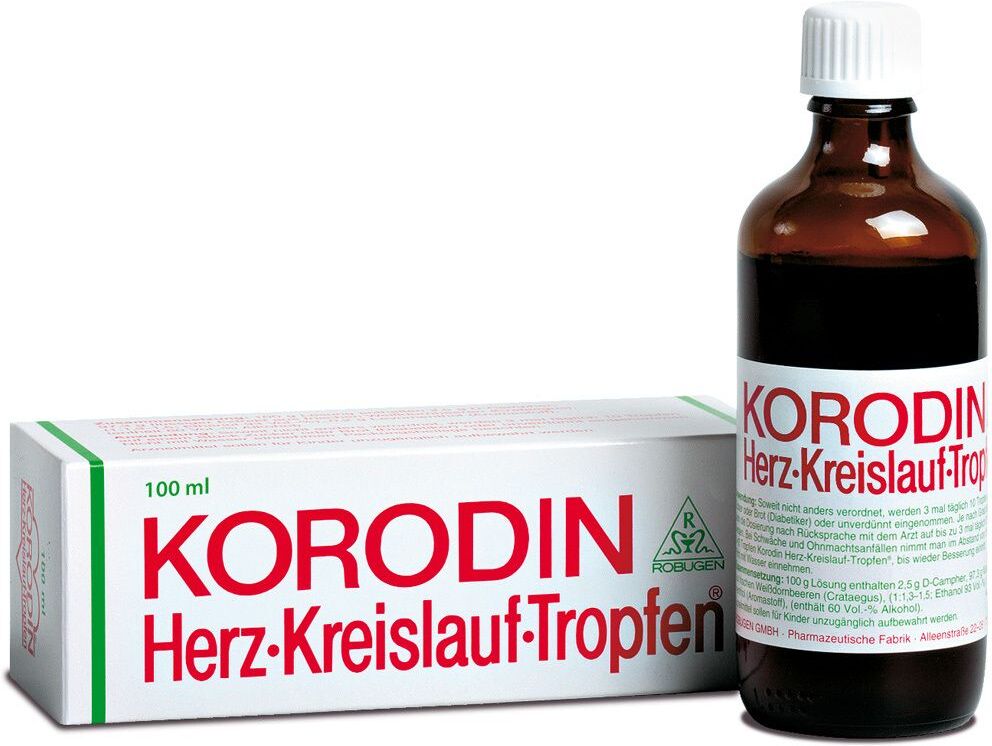
2x Korodin Herz Kreislauf Tropfen 2x100 ml Flüssigkeit zum EinnehmenKORODIN Herz- Kreislauf-Tropfen Set bestehend aus: 2x KORODIN Herz Kreislauf Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)64,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
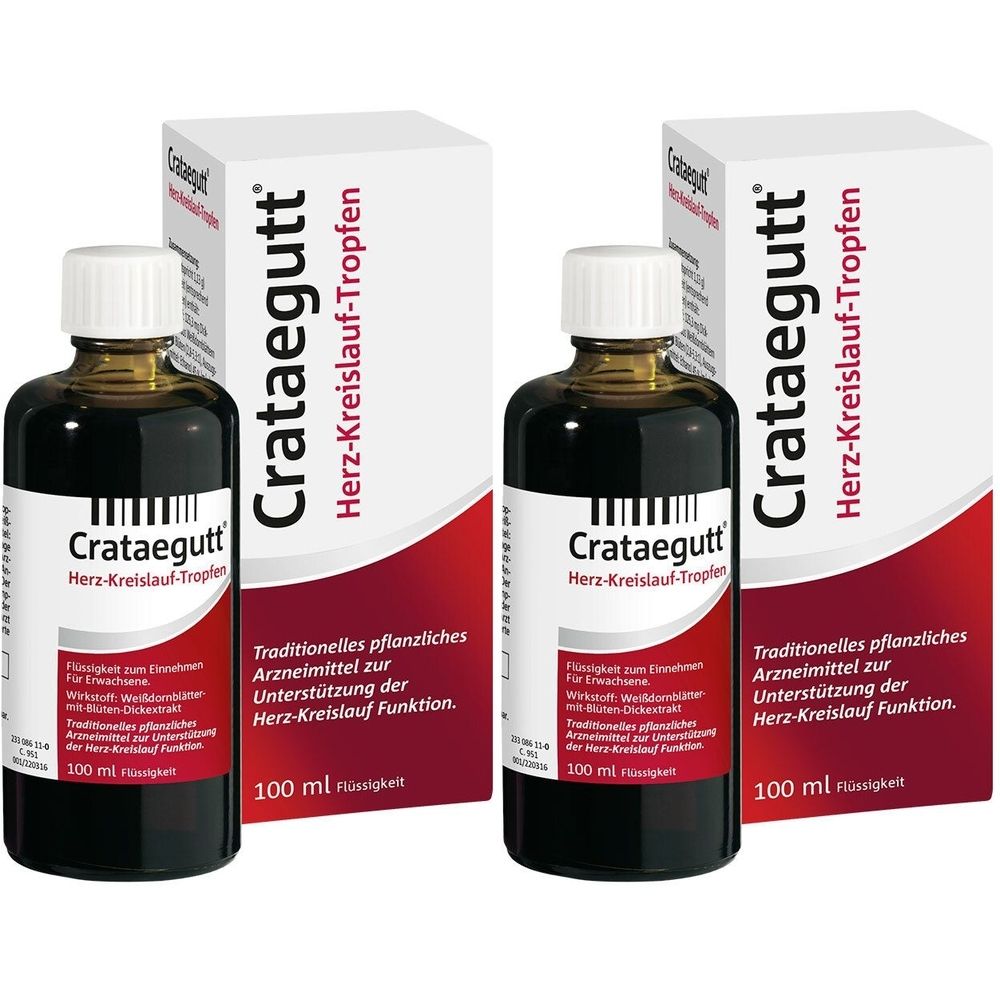
Crataegutt Herz-Kreislauf-Tropfen 2x 2x100 ml Flüssigkeit zum EinnehmenFlüssigkeit zum EinnehmenFür Erwachsene.Wirkstoff: Weißdornblätter-mit-Blüten-DickextraktWas sind Crataegutt® Herz-Kreislauf-Tropfen und wofür werden sie angewendet?Traditionelles pflanzliches Arzneimittel zur Unterstützung der Herz-Kreislauf Funktion.Das Arzneimittel ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Anwendung für das Anwendungsgebiet registriert ist.Wie sind Crataegutt® Herz-Kreislauf-Tropfen einzunehmen?Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt für Erwachsene: 3-mal täglich 30 - 40 Tropfen.Nehmen Sie die Tropfen in etwas Wasser ein und trinken Sie ausreichend Flüssigkeit nach (vorzugsweise ein Glas Trinkwasser). Die Einnahme kann unabhängig von den Mahlzeiten erfolgen.Zum Tropfen wird die Flasche senkrecht gehalten. Eventuell leicht gegen den Flaschenboden klopfen.Im Rahmen der Selbstmedikation ist die Anwendungsdauer auf 6 Wochen begrenzt.Wenn Beschwerden auftreten und länger als 2 Wochen anhalten oder sich verschlimmern sowie bei allen unklaren Beschwerden, wenden Sie sich bitte an einen Arzt.Patienten mit eingeschränkter Leber- und NierenfunktionAbweichende Dosierungsempfehlungen bei einge-schränkter Leber- oder Nierenfunktion lassen sich aus der jahrelangen Anwendung dieses Arzneimittels nicht ableiten.Crataegutt® Herz-Kreislauf-Tropfen werden nicht empfohlen für die Anwendung bei Kindern und Jugend-lichen unter 18 Jahre.Wenn Sie eine größere Menge von Crataegutt® Herz-Kreislauf-Tropfen eingenommen haben, als Sie sollten: Überdosierungserscheinungen sind bisher nicht bekannt geworden.Was Crataegutt® Herz-Kreislauf-Tropfen enthaltenDer Wirkstoff ist: Weißdornblätter-mit-Blüten-Dickextrakt1ml (entspricht 1,13 g) Flüssigkeit (entsprechend 20 Tropfen) enthält:Wirkstoff: 125,3mg Dickextrakt aus Weißdornblättern mit Blüten (2,8-5,3:1), Auszugsmittel: Ethanol 45% (m/m).Die sonstigen Bestandteile sind:Glycerol 85%, Propylenglycol, Sorbitol-Lösung 70% (nicht kristallisierend) (Ph. Eur.), Gereinigtes Wasser. Pflichttext: Crataegutt Herz-Kreislauf-Tropfen Wirkstoff: Weißdornblätter-mit-Blüten-Dickextrakt Anwendungsgebiete: Traditionelles pflanzliches Arzneimittel zur Anwendung bei: Unterstützung der Herz-Kreislauf-Funktion, ausschließlich auf Grund langjähriger Anwendung. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Dr. Willmar Schwabe GmbH & Co. KG - Karlsruhe55,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Bewegung bleibenIn Bewegung bleiben , Die gesamte Lesbengeschichte in einem Band - lebendig, informativ, vielfältig, historisch, bunt, analytisch und streitbar - versammelt rund 100 Beiträge zur politischen Organisierung, Alltag und Kultur lesbischer Frauen im 20. Jahrhundert. In einem bisher einmaligen Projekt zeichnet dieses spannende Lesebuch ein lebendiges Bild der politischen Lesbenbewegung vom Ende des 19. bis zum 21. Jahrhundert. Gelebte Geschichte, die Feministinnen der ersten Stunde genauso begeistern wird wie junge Lesben und alle politisch Interessierten heute. , Sonstige > Motorkühlung , Erscheinungsjahr: 200709, Produktform: Kartoniert, Redaktion: Dennert, Gabriele~Leidinger, Christiane~Rauchut, Franziska, Seitenzahl/Blattzahl: 456, Abbildungen: Zahlr. meist farbige Abbildungen und Fotos, Keyword: Feminismus; Frauenbeziehung; Gender; Geschichte; Lesben, Fachschema: Frau / Gesellschaft, Politik, Recht~Gender Studies~Geschlechterforschung~Homosexualität (LGBTQ) / Geschichte, Politik, Zeitgeschichte~Erotik / Lesbisch~Homosexualität (LGBTQ) / Lesbisch~Lesbisch, Fachkategorie: Homosexualität~Politik und Staat, Interesse Alter: Bezug zu Lesben~Bezug zu Schwulen, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gender Studies: Frauen und Mädchen, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Quer Verlag GmbH, Verlag: Quer Verlag GmbH, Verlag: Querverlag GmbH, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 1046, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
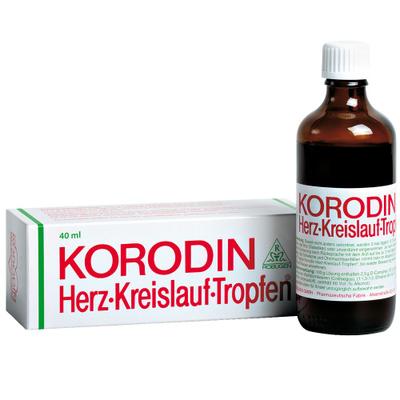
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 40 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie)...12,31 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Crataegutt Herz-Kreislauf-Tropfen 100 ml Flüssigkeit zum EinnehmenFlüssigkeit zum EinnehmenFür Erwachsene.Wirkstoff: Weißdornblätter-mit-Blüten-DickextraktWas sind Crataegutt® Herz-Kreislauf-Tropfen und wofür werden sie angewendet?Traditionelles pflanzliches Arzneimittel zur Unterstützung der Herz-Kreislauf...24,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Korodin Herz Kreislauf Tropfen 2x100 ml Flüssigkeit zum EinnehmenKORODIN Herz- Kreislauf-Tropfen Set bestehend aus: 2x KORODIN Herz Kreislauf Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)64,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crataegutt Herz-Kreislauf-Tropfen 2x 2x100 ml Flüssigkeit zum EinnehmenFlüssigkeit zum EinnehmenFür Erwachsene.Wirkstoff: Weißdornblätter-mit-Blüten-DickextraktWas sind Crataegutt® Herz-Kreislauf-Tropfen und wofür werden sie angewendet?Traditionelles pflanzliches Arzneimittel zur Unterstützung der Herz-Kreislauf Funktion.Das Arzneimittel ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Anwendung für das Anwendungsgebiet registriert ist.Wie sind Crataegutt® Herz-Kreislauf-Tropfen einzunehmen?Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt für Erwachsene: 3-mal täglich 30 - 40 Tropfen.Nehmen Sie die Tropfen in etwas Wasser ein und trinken Sie ausreichend Flüssigkeit nach (vorzugsweise ein Glas Trinkwasser). Die Einnahme kann unabhängig von den Mahlzeiten erfolgen.Zum Tropfen wird die Flasche senkrecht gehalten. Eventuell leicht gegen den Flaschenboden klopfen.Im Rahmen der Selbstmedikation ist die Anwendungsdauer auf 6 Wochen begrenzt.Wenn Beschwerden auftreten und länger als 2 Wochen anhalten oder sich verschlimmern sowie bei allen unklaren Beschwerden, wenden Sie sich bitte an einen Arzt.Patienten mit eingeschränkter Leber- und NierenfunktionAbweichende Dosierungsempfehlungen bei einge-schränkter Leber- oder Nierenfunktion lassen sich aus der jahrelangen Anwendung dieses Arzneimittels nicht ableiten.Crataegutt® Herz-Kreislauf-Tropfen werden nicht empfohlen für die Anwendung bei Kindern und Jugend-lichen unter 18 Jahre.Wenn Sie eine größere Menge von Crataegutt® Herz-Kreislauf-Tropfen eingenommen haben, als Sie sollten: Überdosierungserscheinungen sind bisher nicht bekannt geworden.Was Crataegutt® Herz-Kreislauf-Tropfen enthaltenDer Wirkstoff ist: Weißdornblätter-mit-Blüten-Dickextrakt1ml (entspricht 1,13 g) Flüssigkeit (entsprechend 20 Tropfen) enthält:Wirkstoff: 125,3mg Dickextrakt aus Weißdornblättern mit Blüten (2,8-5,3:1), Auszugsmittel: Ethanol 45% (m/m).Die sonstigen Bestandteile sind:Glycerol 85%, Propylenglycol, Sorbitol-Lösung 70% (nicht kristallisierend) (Ph. Eur.), Gereinigtes Wasser. Pflichttext: Crataegutt Herz-Kreislauf-Tropfen Wirkstoff: Weißdornblätter-mit-Blüten-Dickextrakt Anwendungsgebiete: Traditionelles pflanzliches Arzneimittel zur Anwendung bei: Unterstützung der Herz-Kreislauf-Funktion, ausschließlich auf Grund langjähriger Anwendung. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Dr. Willmar Schwabe GmbH & Co. KG - Karlsruhe55,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Bewegung bleibenIn Bewegung bleiben , Die gesamte Lesbengeschichte in einem Band - lebendig, informativ, vielfältig, historisch, bunt, analytisch und streitbar - versammelt rund 100 Beiträge zur politischen Organisierung, Alltag und Kultur lesbischer Frauen im 20. Jahrhundert. In einem bisher einmaligen Projekt zeichnet dieses spannende Lesebuch ein lebendiges Bild der politischen Lesbenbewegung vom Ende des 19. bis zum 21. Jahrhundert. Gelebte Geschichte, die Feministinnen der ersten Stunde genauso begeistern wird wie junge Lesben und alle politisch Interessierten heute. , Sonstige > Motorkühlung , Erscheinungsjahr: 200709, Produktform: Kartoniert, Redaktion: Dennert, Gabriele~Leidinger, Christiane~Rauchut, Franziska, Seitenzahl/Blattzahl: 456, Abbildungen: Zahlr. meist farbige Abbildungen und Fotos, Keyword: Feminismus; Frauenbeziehung; Gender; Geschichte; Lesben, Fachschema: Frau / Gesellschaft, Politik, Recht~Gender Studies~Geschlechterforschung~Homosexualität (LGBTQ) / Geschichte, Politik, Zeitgeschichte~Erotik / Lesbisch~Homosexualität (LGBTQ) / Lesbisch~Lesbisch, Fachkategorie: Homosexualität~Politik und Staat, Interesse Alter: Bezug zu Lesben~Bezug zu Schwulen, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gender Studies: Frauen und Mädchen, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Quer Verlag GmbH, Verlag: Quer Verlag GmbH, Verlag: Querverlag GmbH, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 1046, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 100 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie)...23,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 100 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN ® nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN ® Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN ® Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN ® Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN ® Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN ® Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN® Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN ® Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN ® Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN ® Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol....23,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.